
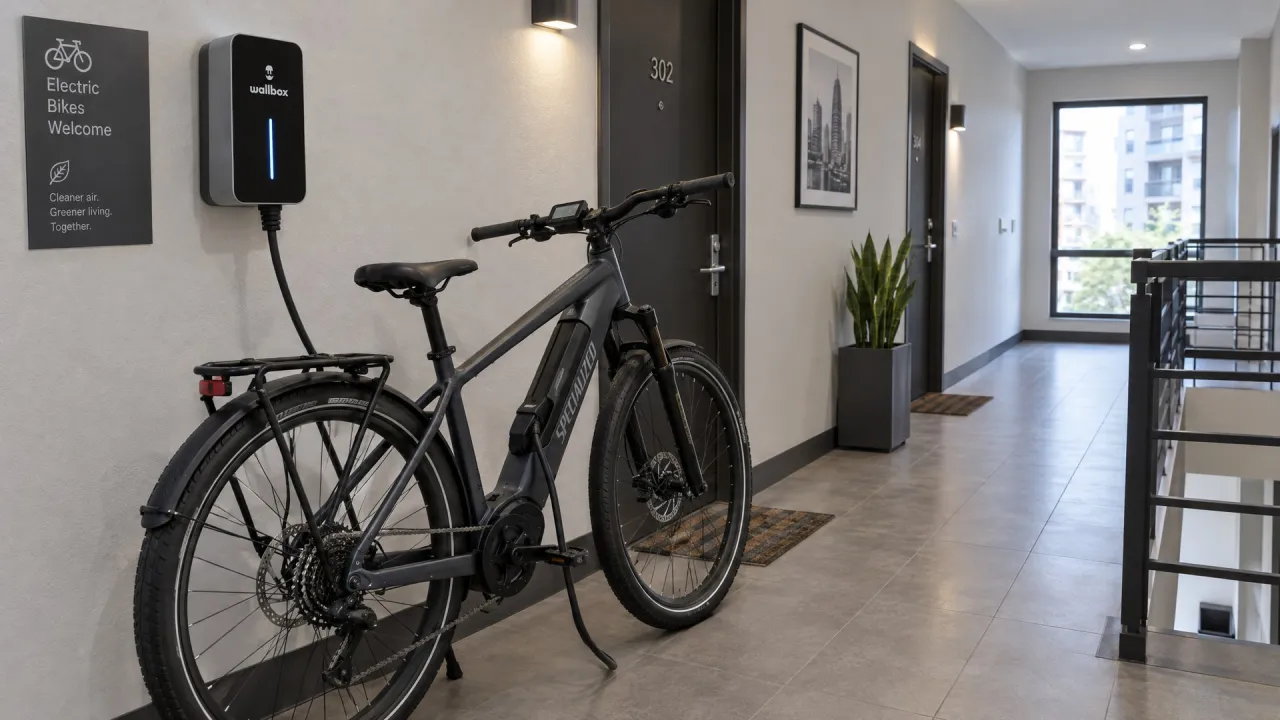
Elektrokolo dnes běžně stojí desítky tisíc korun a u celoodpružených modelů není výjimkou částka přesahující 100 000 Kč. Většina majitelů předpokládá, že pokud kolo ukradnou ze sklepa nebo pokud při jízdě poškodí cizí automobil, situaci vyřeší stávající rodinná pojistka. Podrobnosti o výlukách a změnách v pravidlech shrnul aktualizovaný průvodce pojištěním pro rok 2027 od společnosti Velosurance. Dokument upozorňuje na to, že pojišťovací ústavy přebírají novější definice, kde elektrokolo spadá pod definici motorového vozidla.
Shrnutí v bodech
- Při krádeži tříletého elektrokola v původní ceně 100 000 Kč vyplatí pojišťovna při plnění v časové ceně často méně než 70 000 Kč.
- V New Yorku hasiči zaznamenali 401 požárů lithiových baterií během deseti měsíců roku 2026, což vedlo k šesti úmrtím.
Rozdíl mezi pojištěním domácnosti a speciální pojistkou
Pojištění domácnosti obvykle kryje majetek uložený na konkrétním místě, tedy v bytě, uzamčeném sklepě nebo garáži. Jakmile kolo opustí nemovitost, pojistná ochrana prudce klesá nebo úplně zaniká. Pokud někdo odcizí elektrokolo zamčené před obchodem nebo u cyklostezky, běžná domácí pojistka škodu neproplatí, pokud k ní nebyla sjednána specifická doložka pro věci mimo domov. I tam však bývají nízké limity plnění, často jen do 20 000 nebo 30 000 Kč.
Specializované pojištění kol naproti tomu chrání bicykl kdekoli, často i při přepravě na nosiči auta nebo na dovolené v zahraničí. Vztahuje se jak na krádež, tak na loupežné přepadení, vandalismus a neúmyslné poškození při pádu. Výrazným rozdílem bývá způsob započtení spoluúčasti a amortizace.
| Parametr krytí | Běžné pojištění domácnosti | Specializované pojištění kola | Povinné ručení |
|---|---|---|---|
| Krádež mimo domov | Obvykle vyloučeno nebo nízký limit | Ano, do sjednaného limitu | Neřeší (pouze odpovědnost) |
| Škoda na cizím majetku | Často jen u kol bez motoru | Volitelná součást krytí | Ano, zákonné krytí škod |
| Vlastní pád a poškození rámu | Ne | Ano (havarijní složka) | Ne |
| Způsob ocenění škody | Časová cena (odpočet opotřebení) | Nová cena nebo dohodnutá hodnota | Netýká se vlastního stroje |
Časová hodnota proti ceně nového kola
Při sjednávání smlouvy je nutné sledovat, jakým způsobem pojišťovna stanovuje výši plnění. Existují dva základní přístupy: časová cena a nová (případně dohodnutá) cena. Časová cena zohledňuje opotřebení. Pokud majitel v roce 2024 zakoupil elektrokolo za 100 000 Kč a přijde o něj o tři roky později, pojišťovna odečte amortizaci podle svých tabulek. Částka k výplatě pak může činit například jen 68 000 Kč, ze které se ještě odečte smluvní spoluúčast.
Nové modely jízdních kol a komponenty navíc v posledních letech podléhají inflaci a změnám v mezinárodním obchodu. Kolo srovnatelné výbavy může po třech letech stát více než původní model. Pojistka sjednaná na novou cenu vyplatí částku, která odpovídá nákladům na pořízení nového ekvivalentního kola v době škody, což brání finanční ztrátě při nucené obměně výbavy.
Odpovědnost za škody třetím osobám
Materiální škoda na vlastním bicyklu bývá tou menší položkou. Mnohem vyšší částky vznikají při nehodách, kdy jezdec srazí chodce nebo poškodí cizí vozidlo. Hmotnost elektrokol se běžně pohybuje mezi 22 a 28 kilogramy, což při rychlosti 25 km/h představuje značnou kinetickou energii. Léčebné výlohy, ušlý zisk a odškodnění za zranění chodce mohou dosáhnout stovek tisíc i milionů korun.
V pojistkách odpovědnosti v občanském životě se v posledních letech objevují výluky pro vozidla s motorovým pohonem. Záleží na přesném znění pojistných podmínek. Standardní elektrokola podle evropské normy s dopomocí do 25 km/h a výkonem motoru do 250 W většina českých pojišťoven stále zařazuje pod jízdní kola. Pokud má však stroj vyšší výkon nebo je vybaven akcelerační páčkou fungující bez šlapání, pojišťovna může plnění zcela odmítnout. Prohlédnout si technické parametry legálních modelů umožňuje náš katalog elektrokol, kde lze filtrovat stroje podle typu motoru a určení.
Certifikace baterií a požadavky budov
Novým trendem, který popisuje zpráva Velosurance, je zpřísňování pravidel pro ukládání a nabíjení lithiových baterií v bytových domech a komerčních prostorách. Hasičský sbor města New York zaznamenal za prvních deset měsíců roku 2026 celkem 401 požárů způsobených lithiovými akumulátory, při nichž zemřelo šest lidí. Pro srovnání, za celý rok 2025 šlo o 292 případů a jedno úmrtí.
Výbory vlastníků a správci nemovitostí v zahraničí proto začínají vyžadovat předložení certifikace baterií podle norem UL 2849 a UL 2271, případně doklad o pojištění odpovědnosti za škody způsobené požárem. Neoriginální nebo neodborně opravené akumulátory bez mezinárodně uznávaných bezpečnostních testů mohou vést k tomu, že pojišťovna odmítne zaplatit škody způsobené vyhořením společných prostor domu. Další rady pro bezpečný provoz a údržbu techniky přinášejí naše redakční články o elektrokolech.
Musí mít běžné elektrokolo v Česku povinné ručení?
Nemusí, pokud splňuje evropskou normu pro elektrokola s pedálovým asistentem: motor má trvalý výkon nejvýše 250 W, pomáhá pouze při šlapání a asistence se odpojí při dosažení rychlosti 25 km/h. Povinné ručení se vztahuje na těžší elektrokoloběžky a stroje s čistě elektrickým pohonem bez nutnosti šlapat, které překračují rychlost 25 km/h nebo hmotnost 25 kg při konstrukční rychlosti nad 14 km/h.
Jak správně zabezpečit elektrokolo, aby pojišťovna uznala krádež?
Pojistné podmínky většinou vyžadují použití certifikovaného zámku určité bezpečnostní třídy (například s testem Sold Secure nebo podle normy pojišťovny) a uzamčení rámu k pevnému bodu, který nelze snadno demontovat. Zámek pouze přes zadní kolo nebo lankový zámek o malém průměru pojišťovny při krádeži z veřejného prostranství často neuznávají jako dostatečnou překážku.